Robotik & KI im Betrieb · Gewerbeversicherungen · Seit 2002
Autonome Systeme & KI: Wenn Algorithmen Schäden verursachen
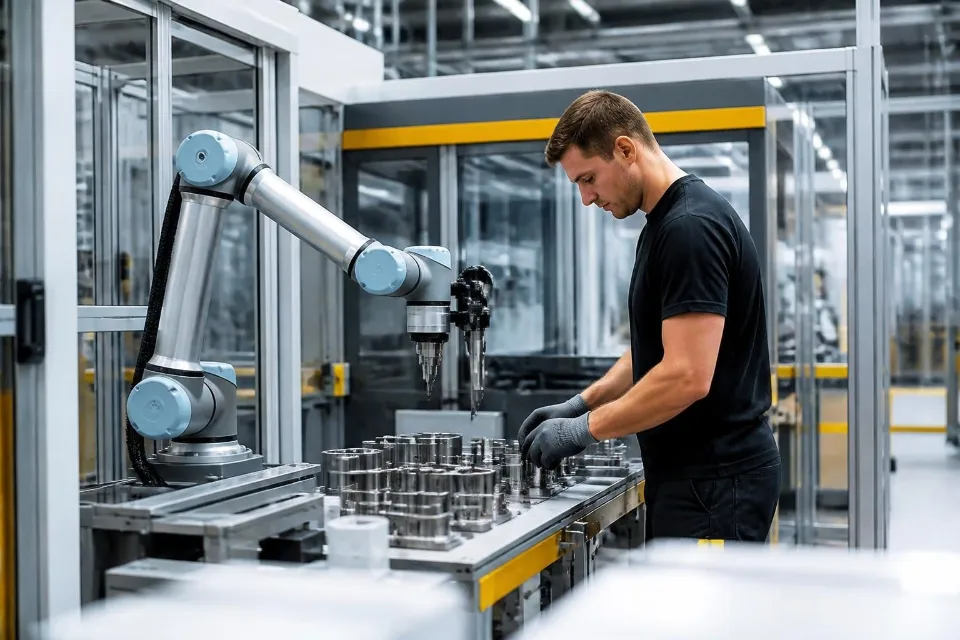
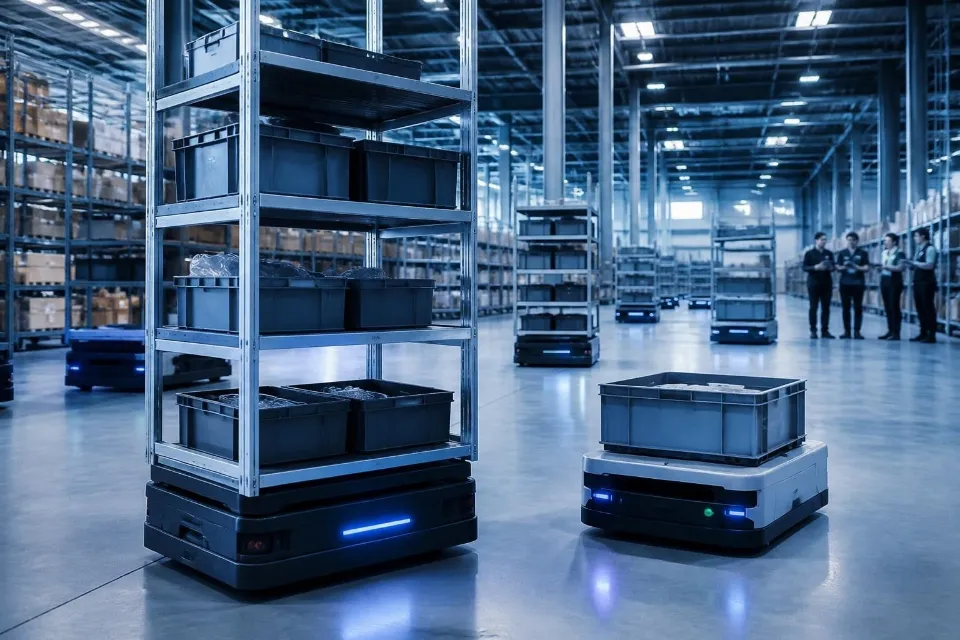
Cobots in der Fertigung, generative KI im Büro oder autonome Transportsysteme im Lager: Wenn Maschinen eigenständig agieren, greifen klassische Versicherungskonzepte oft ins Leere.
Cobots in der FertigungAutonome Systeme im LagerGenerative KI im Büro
Die 4 größten Risikofallen moderner Automatisierung
1
Das Zurechnungsproblem: Wer haftet bei der „Black Box“?
Bisher galt im Schadensfall das Verschuldensprinzip: ein menschlicher Fehler oder ein klarer Materialdefekt. Bei selbstlernenden Systemen und autonomen Robotern lässt sich die Kausalkette oft nicht eindeutig auflösen. War es …
ein Programmierfehler des Entwicklers?
ein fehlerhafter Datensatz beim Training der KI?
ein Integrationsfehler bei der Inbetriebnahme in deinem Betrieb?
ein Wartungs- oder Bedienfehler deiner Mitarbeiter?
Das Risiko: Ohne angepasste Policen bleibst du als Betreiber auf Schäden Dritter sitzen, während Gutachter monatelang nach der Ursache suchen.
2
Cyber-Physical Risks: Wenn Bits und Bytes Sachschäden anrichten
Klassische Cyber-Policen decken vor allem IT-Ausfälle, Datenverlust und Erpressungsgelder. Vernetzte Roboter und OT-Systeme (Operational Technology) verändern die Bedrohungslage grundlegend:
Ein Hackerangriff oder ein manipulierter Sensor kann Werkstücke und Maschinen zerstören oder durch unkontrollierte Roboterbewegungen sogar Personen verletzen.
Viele Cyber-Tarife schließen Sach- und Personenschäden aus. Klassische Sach- und Haftpflichtpolicen wiederum schieben Cyber-Angriffe oft über Ausschlussklauseln („Silent Cyber“) ab.
Das Risiko: Ein Schaden fällt zwischen die Policen, und keiner zahlt.
3
Reine Vermögensschäden durch algorithmische Fehlentscheidungen
KI-Systeme treffen zunehmend automatisierte Entscheidungen in Einkauf, Logistik, Code-Generierung, Qualitätskontrolle oder Kreditprüfung. Bei fehlerhaften Berechnungen, Urheberrechtsverletzungen oder falschen Produktionsplänen entsteht oft kein Sachschaden, sondern ein hoher finanzieller Schaden.
Die Betriebshaftpflicht deckt in der Regel nur unechte Vermögensschäden, also Folgen eines Personen- oder Sachschadens. Echte Vermögensschäden ohne vorherigen Sachschaden sind häufig ausgeschlossen.
Das Risiko: Der teuerste KI-Fehler ist oft genau der, den keine Police vorsieht.
Mit dem EU AI Act und der Reform der europäischen Produkthaftungsrichtlinie (Ausweitung auf Software und digitale Produkte) steigen die Anforderungen an Betreiber und Anwender:
Transparenz- und Dokumentationspflichten für Hochrisiko-KI-Systeme.
Erleichterungen bei der Beweislast zugunsten von Geschädigten bei komplexen digitalen Systemen.
Persönliche Haftungsrisiken für Geschäftsführer und Vorstände bei Governance-Versäumnissen im KI-Einsatz.
Das Risiko: Was gestern noch Schicksal war, ist morgen ein Organisationsverschulden.
Welche Policen jetzt ein Update brauchen
Diese Sparten solltest du als Erstes auf KI- und Robotik-Lücken prüfen lassen:
Sparte
Typische KI-/Robotik-Schwachstelle
Notwendige Deckungserweiterung
Betriebs- & Produkthaftpflicht
Software- und Systemfehler gelten oft nicht als „Sache“ im Sinne der Bedingungen; dazu kommen Cyber-Ausschlüsse.
Einschluss reiner Vermögensschäden, erweiterte Produkthaftung für digitale Services und Softwareintegration.
Cyber-Versicherung
Beschränkung auf die reine IT- und Büroumgebung, Ausschluss von Schäden in der physischen Produktion (OT).
Mitversicherung von Sach- und Folgeschäden an Fertigungsanlagen durch Cyber-Vorfälle.
Maschinen- & Elektronikversicherung
Schäden durch fehlerhafte Algorithmen oder Software-Bugs fallen oft nicht unter den klassischen „Bedienungsfehler“.
Klauseln für immaterielle Schäden, Sensor-Fehlfunktionen und Software-Integrität.
D&O / Organhaftung
Aufsichtspflichtverletzungen beim Einsatz nicht konformer KI-Systeme (Verstoß gegen EU-Vorgaben).
Abwehrkosten bei Vorwürfen von KI-Governance-Mängeln und Bußgeldern, soweit gesetzlich zulässig.
Cyber-Schnellcheck: 6 Fragen, die Versicherer stellen
Bevor ein Versicherer Cyber-Schutz anbietet, will er wissen, wie gut dein Betrieb gegen Angriffe aufgestellt ist. Kannst du alle Fragen mit Ja beantworten?
Ist für den Zugriff auf E-Mails über das Web eine Mehrfaktor-Authentifizierung (MFA) aktiv?
Ist der Fernzugriff auf dein Firmennetz (VPN) ebenfalls per MFA gesichert?
Hat jeder Nutzer ein eigenes Konto mit einem komplexen Passwort?
Werden Daten und kritische Systeme mindestens wöchentlich gesichert?
Liegen die Backups getrennt vom Hauptsystem, zum Beispiel auf einem separaten Datenträger?
Gilt bei Änderungen von Bankdaten und höheren Überweisungen das Vier-Augen-Prinzip?
Bei jedem Nein lohnt sich ein Gespräch: Das beeinflusst Beitrag und Annahme und ist oft schnell zu beheben. Jetzt Check anfragen
Nutzt du KI schon schneller, als deine Policen nachziehen?
Die Automatisierung deines Betriebs darf nicht am Kleingedruckten deiner Verträge scheitern. Ich prüfe deine bestehenden Deckungen auf Cyber-Physical-Risiken, Beweislastklauseln und KI-Lücken.
Hinweis: Die Inhalte dienen der allgemeinen Information und ersetzen keine individuelle Beratung durch einen Versicherungsexperten. Der Versicherungsschutz hängt vom jeweiligen Tarif und den Bedingungen deines Versicherers ab. Mehr zu allen Bausteinen findest du auf der Seite Gewerbeversicherungen.