Gewerbeversicherungen für Unternehmen, Selbstständige und Freiberufler
Ein Schaden im Betrieb kann schnell existenzbedrohend werden: ein Brand, ein Cyberangriff, ein Haftungsfall oder der Ausfall einer Maschine. Als Versicherungsmakler in Lohne prüfe ich, was dein Unternehmen wirklich braucht, und sorge dafür, dass wichtige Risiken abgesichert sind, ohne dass du für Überflüssiges zahlst.
Die wichtigsten Absicherungen für dein Unternehmen
Betriebshaftpflicht
Schützt dich, wenn andere durch deine Tätigkeit, deine Produkte oder deine Mitarbeiter zu Schaden kommen, und wehrt unberechtigte Forderungen ab.Angebot anfordern →
Inhalts- und Geschäftsversicherung
Sichert Waren, Maschinen, Einrichtung und Vorräte gegen Feuer, Leitungswasser, Sturm, Einbruch und weitere Gefahren.Angebot anfordern →
Betriebsunterbrechung
Ersetzt laufende Kosten und entgangenen Gewinn, wenn der Betrieb nach einem Schaden zeitweise stillsteht.Angebot anfordern →
Cyberversicherung
Hilft bei Hackerangriffen, Datenverlust und Erpressung und übernimmt Kosten für IT-Forensik und Wiederherstellung.Angebot anfordern →
Firmen-Rechtsschutz
Übernimmt Anwalts- und Gerichtskosten, zum Beispiel bei Streit mit Kunden, Lieferanten oder Mitarbeitern.Angebot anfordern →
Firmenfahrzeuge und Flotten
Maßgeschneiderte Lösungen für Firmen-KFZ, Transporter und ganze Fuhrparks.Angebot anfordern →Weitere Bausteine, die oft fehlen
Elektronik- und Maschinenversicherung
Büro-IT, Kassen- und Medizintechnik, Küchen- und Produktionsmaschinen, fahrbare Geräte wie Bagger oder Radlader.
Betriebsunterbrechung
Fortlaufende Kosten und entgangener Gewinn, wenn der Betrieb nach einem Schaden stillsteht.
Werkverkehr und Warentransport
Waren und Werkzeug in firmeneigenen Fahrzeugen sowie Transporte und Montagen.
Umwelt- und Umweltschadenrisiken
Öl- und Fettabscheider, Tanks und Gebinde: Gefahren, die oft übersehen werden.
D&O und Organhaftung
Schutz für Geschäftsführer und Vorstände, die persönlich mit dem Privatvermögen haften können.
Vertrauensschaden
Schäden durch Veruntreuung oder Computermissbrauch aus den eigenen Reihen.
Vermögensschaden-Haftpflicht
Für Berater, Planer und Dienstleister, bei denen reine Vermögensschäden das Hauptrisiko sind.
Forderungsausfall
Schutz deiner Liquidität, wenn Kunden nicht zahlen können.
Betriebsschließung
Für Betriebe mit Lebensmitteln, etwa Gastronomie, Metzgerei oder Eisdiele.
Kautionen und Bürgschaften
Mehr Liquidität für Bau, Maschinen- und Anlagenbau statt gebundener Kreditlinie.
Gruppenunfall, bAV und Krankenversicherung
Absicherung und Bindung deiner Mitarbeiter.
Firmen-Rechtsschutz mit Bausteinen
Zum Beispiel Arbeitgeber-, Verkehrs- und Immobilien-Rechtsschutz für den Betrieb.
Ein Betrieb, viele Policen: Beispiel Produktionshalle
Wer eine Halle samt Betrieb absichern will, braucht selten nur eine Police. Typisch sind:
- Gebäude- und Feuerversicherung
- Glasversicherung
- Elementarschäden
- Elektronik- und Cyberversicherung
- Maschinen, stationär und fahrbar
- Betriebsunterbrechung
Dazu kommt die Absicherung der Geschäftsführer, damit sie im Schadenfall nicht mit dem Privatvermögen haften. Ich sorge dafür, dass diese Bausteine zusammenpassen und nichts doppelt oder gar nicht versichert ist.
Für jede Branche die passende Lösung
Handwerk und Bau, Handel, Gastronomie, Dienstleister und IT, Freiberufler und Heilberufe, Logistik und Landwirtschaft: Jede Branche hat eigene Risiken. Deshalb gibt es bei mir keine Standardlösung von der Stange, sondern ein Konzept, das zu deinem Betrieb passt.
In 5 Schritten zu deinem Absicherungskonzept
Schritt 1: 360°-Betriebsaufnahme
Den Betrieb ganzheitlich verstehen.
Wir erfassen deine individuellen Unternehmensdaten, Standorte, Wertschöpfungsketten, Sachwerte und vertraglichen Verpflichtungen. Nur wer die Prozesse kennt, erkennt auch die Schwachstellen.
Fokus: Gebäude & Maschinenpark, IT-Strukturen, Lieferketten, Haftungsvereinbarungen.
Schritt 2: Systematische Risikoidentifikation
Gefahren sichtbar machen, bevor sie Schaden anrichten.
Gemeinsam beleuchten wir alle relevanten Risikofelder – von klassischen Sach- und Betriebsunterbrechungsschäden über Cyberangriffe bis hin zu Managerhaftung (D&O) und Produkthaftung.
Fokus: Welche Ausfälle legen den Betrieb lahm? Welche Gesetzes- und Haftungsrisiken drohen?
Schritt 3: Risikobewertung & Priorisierung
Klarheit schaffen zwischen Bagatelle und Existenzbedrohung.
Nicht jedes Risiko muss versichert werden. Wir bewerten Eintrittswahrscheinlichkeit und Schadensausmaß (PML): Was kannst du als Eigenrisiko tragen, und was gefährdet das Fortbestehen deines Unternehmens?
Fokus: Trennung von existenzbedrohenden Risiken und beherrschbaren Alltagsrisiken.
Schritt 4: Prävention vor Versicherung
Schäden aktiv vermeiden und Prämien senken.
Versicherungsschutz ist nur die letzte Verteidigungslinie. Wir beraten zu präventiven Schutzmaßnahmen (Brandschutz, IT-Security, Notfallpläne), die oft Voraussetzung für Top-Konditionen am Versicherungsmarkt sind.
Fokus: Risikominimierung senkt Versicherungskosten und schützt den Betriebsablauf.
Schritt 5: Maßgeschneidertes Deckungskonzept & Betreuung
Rechtssicher, lückenlos und fortlaufend aktuell.
Wir vergleichen den Markt, verhandeln Sonderklauseln und eliminieren gefährliche Unterversicherungen. Da dein Unternehmen wächst, überprüfen wir das Konzept in regelmäßigen Audits.
Fokus: Verzicht auf Einrede grober Fahrlässigkeit, Neuwertdeckung, kontinuierliche Jahresgespräche.
Das brauche ich für deine Risikoanalyse
Du musst nicht alles auf einmal parat haben. Je mehr ich weiß, desto genauer wird dein Konzept, den Rest klären wir gemeinsam im Gespräch.
Dein Betrieb
Rechtsform, Gründungsjahr, Betriebsart und kurze Beschreibung, Anzahl Inhaber und Mitarbeiter, Lohnsumme, Jahresumsatz und Wareneinsatz.
Standorte und Gebäude
Anschriften aller Betriebsstätten, Eigentum oder Miete, Bauart von Wänden und Dach, Baujahr sowie Nachbarbetriebe und Lagerflächen.
Werte und Technik
Betriebseinrichtung, Warenvorräte, Maschinen mit Art, Hersteller, Baujahr und Neuwert, Elektronik und Fahrzeuge.
Bestehende Verträge
Versicherer, Vertragsablauf, Beitrag, Selbstbeteiligung und Deckungssummen. Die Policen genügen, ich lese sie gern selbst aus.
Schadenverlauf
Schäden der letzten fünf Jahre, auch solche, die du selbst bezahlt hast, mit Art und Höhe.
Besondere Risiken
Arbeiten oder Export im Ausland, Subunternehmer, Waren aus Nicht-EU-Ländern, Tanks und Abscheider, Online-Handel, Drohnen.
Bitte schick keine Gesundheitsangaben, Ausweis- oder Kontodaten per Formular. Das besprechen wir persönlich oder am Telefon.
Dein Mehrwert auf einen Blick
Keine Doppelversicherung
Wir bereinigen veraltete Altverträge und stoppen unnötige Prämienzahlungen.
Keine existenzbedrohenden Lücken
Du erhältst Klarheit über vertragliche Ausschlüsse und Kleingedrucktes im Ernstfall.
Bestes Preis-Leistungs-Verhältnis
Verhandelte Sonderklauseln und marktgerechte Konditionen statt starrer Standardtarife.
Wie krisenfest ist dein Betrieb aufgestellt?
Lass uns in einer unverbindlichen Erstanalyse prüfen, ob deine aktuellen Verträge mit deinem operativen Geschäftsalltag Schritt halten.
Vor Ort oder digital · 100 % vertraulich
Typische Lücken bei Firmenversicherungen
Häufig sind Deckungssummen zu niedrig, wichtige Risiken wie Cyber oder Betriebsunterbrechung fehlen, oder der Vertrag passt nicht mehr zum gewachsenen Betrieb. Ein Risiko-Check zeigt dir, wo du stehst.
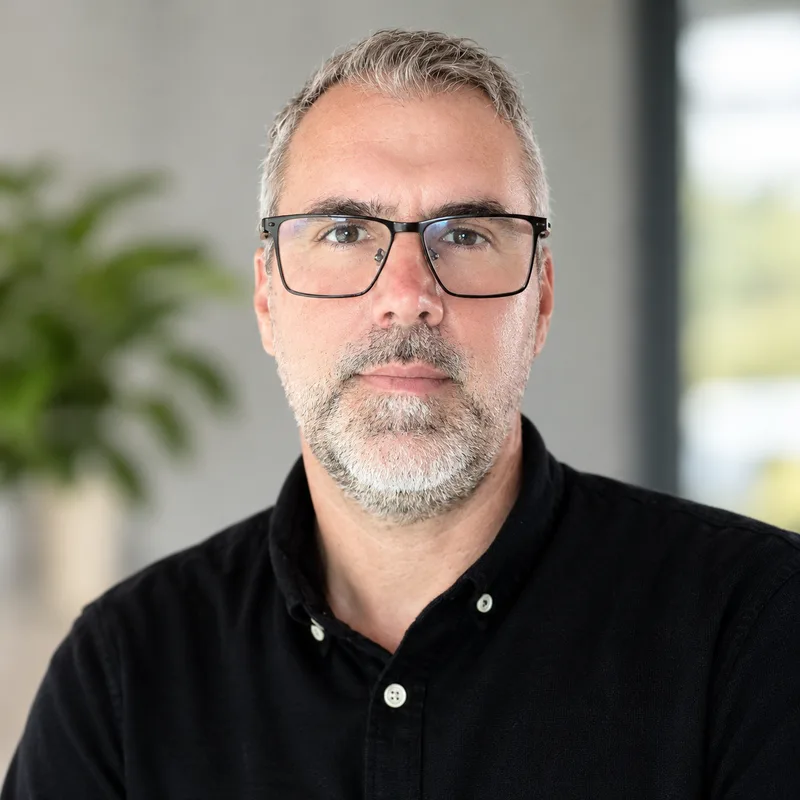
Dein Ansprechpartner
Ralf Kache – persönlich vor Ort in Lohne
Seit 2002 betreue ich Unternehmen und Selbstständige im Oldenburger Münsterland, unter anderem in Lohne, Vechta, Diepholz, Damme, Dinklage, Steinfeld, Goldenstedt, Visbek, Bakum und Holdorf. Du sprichst direkt mit mir und nicht mit einer Hotline.
Ich bin Versicherungsmakler mit Erlaubnis nach § 34d GewO und prüfe gemeinsam mit dir, ob dein Betrieb richtig abgesichert ist.